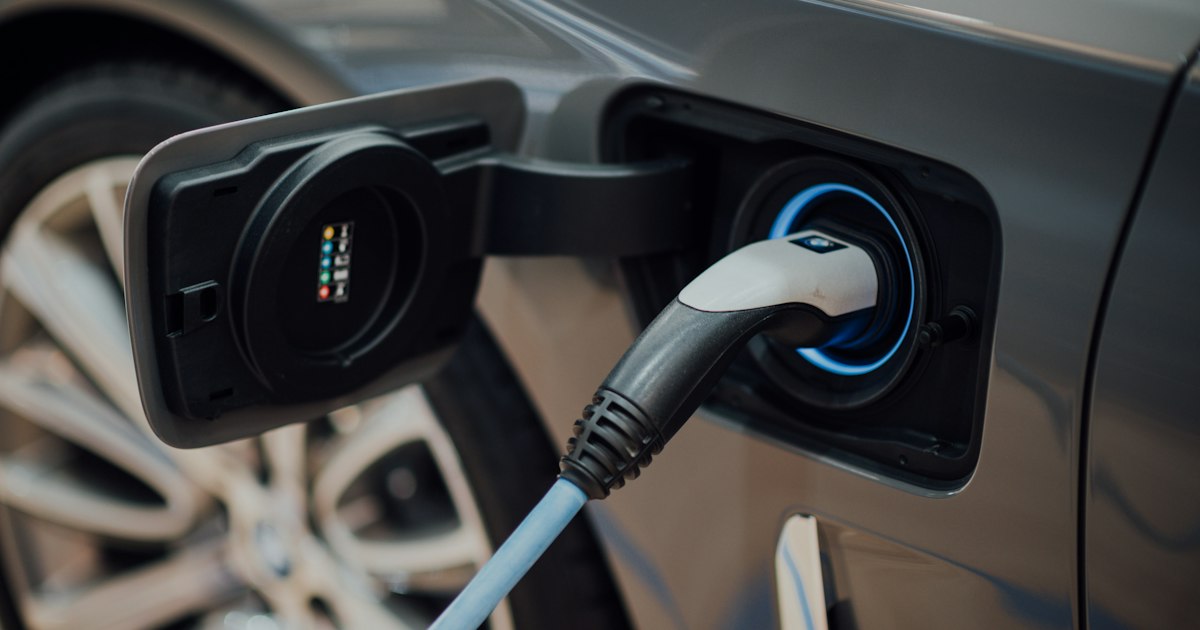
Hoort de elektrische auto bij uw onderneming, dan zijn de laadkosten autokosten die u van uw winst aftrekt. Dat geldt voor laden onderweg en bij de zaak, en ook voor stroom die u thuis laadt, als u kunt aantonen hoeveel stroom in de auto ging. Rijdt u meer dan 500 kilometer per jaar privé, dan volgt een bijtelling.
Deze uitleg gaat vooral over ondernemers in de inkomstenbelasting, zoals een eenmanszaak of vof. Bij financial lease staat de auto in het algemeen op uw balans (KVK, 2026). Heeft u een bv, dan leest u verderop wat er geldt als de bv uw laadkosten betaalt.
Welke laadkosten mag u als ondernemer aftrekken?
Als de auto tot uw ondernemingsvermogen hoort, zijn de laadkosten autokosten. Bij een auto van de zaak horen daarbij onder meer de afschrijving, het onderhoud, de verzekering, de motorrijtuigenbelasting en de brandstof of elektriciteit (KVK, 2026).
Gebruikt u de auto ook privé, dan verrekent u voor dat privégebruik een bedrag met de autokosten van uw onderneming: de bijtelling. Die verrekening is nooit hoger dan uw totale autokosten, inclusief afschrijving (Belastingdienst, 2026). U hoeft de stroom voor privéritten dus niet apart van uw laadkosten af te halen. Hoeveel bijtelling u betaalt, ziet u op bijtelling berekenen. Rijdt u niet meer dan 500 kilometer per jaar privé en kunt u dat aantonen, dan verrekent u niets; lees hoe die grens werkt.
Hoort de auto bij uw privévermogen, dan trekt u geen laadkosten af. U trekt dan in 2026 € 0,25 per zakelijke kilometer af; daarin zitten alle kosten van de auto (Belastingdienst, 2026).
Hoe verwerkt u laadkosten onderweg en bij de zaak?
Laadkosten onderweg en bij uw bedrijfspand boekt u als autokosten, op basis van de facturen en overzichten die u krijgt. In de praktijk gaat het om drie situaties:
- U laadt onderweg met een laadpas, aan een openbare laadpaal of een snellader. U krijgt dan een factuur of overzicht van de laadpasaanbieder. Bewaar die bij uw administratie.
- U laadt bij uw bedrijfspand via de zakelijke aansluiting. De stroom zit dan in uw zakelijke energierekening.
- U betaalt een losse laadsessie met uw betaalpas. Vraag dan om een factuur of bewaar het betaalbewijs.
Gebruik voor de auto van de zaak bij voorkeur een laadpas die alleen voor die auto is. Dan ziet u per maand in één overzicht wat de auto heeft geladen en wat dat kostte.
Hoe stelt u het zakelijke deel van thuisladen vast?
Laadt u thuis via uw privé-energiecontract, dan horen alleen de kosten van de stroom die in de auto gaat bij uw autokosten. Dat deel moet u kunnen onderbouwen. Zo pakt u dat aan:
- Meet het aantal kilowattuur (kWh) dat u per laadbeurt in de auto laadt. Een laadpaal die elke laadsessie registreert, of een aparte meter voor de laadpaal, maakt dat aantoonbaar.
- Bepaal wat u per kWh betaalt, aan de hand van uw energiecontract en uw jaarafrekening.
- Vermenigvuldig het geladen aantal kWh met die prijs. Dat bedrag boekt u als autokosten.
- Bewaar de registraties van de laadpaal of meter en uw energierekeningen bij uw administratie.
Een schatting zonder metingen is moeilijk te onderbouwen. Wekt u zelf stroom op met zonnepanelen, of heeft u een wisselend energiecontract, overleg dan met uw adviseur hoe u de prijs per kWh vaststelt.
Is een laadpaal thuis aftrekbaar?
Ja, als de elektrische auto bij uw onderneming hoort. De Belastingdienst zegt het zo: de aanschaf- en plaatsingskosten van een laadpaal voor een elektrische auto die deel uitmaakt van uw ondernemingsvermogen, zijn aftrekbaar. De laadpaal verhoogt de catalogusprijs van de auto niet (Belastingdienst, 2026). Hoe u de kosten in uw boekhouding verwerkt, bespreekt u met uw adviseur.
Wat geldt er als u een bv heeft?
In een bv betaalt de bv de laadkosten. Als dga bent u voor de loonbelasting werknemer van uw bv, en het privégebruik van de auto van de zaak is loon in natura (Belastingdienst, 2026). Laadt u thuis en vergoedt de bv de stroom, dan gelden de standpunten van de Belastingdienst voor werkgevers:
- De bv mag de werkelijke kosten van de stroom voor de auto van de zaak onbelast vergoeden. Dat is de integrale kostprijs per kWh: uw vaste en variabele energiekosten gedeeld door het totale aantal kWh dat u verbruikt (Belastingdienst, 2024).
- Een vergoeding op basis van een gemiddelde stroomprijs van het CBS volstaat volgens de Belastingdienst niet. Een vaste vergoeding per kWh kan alleen als aannemelijk is dat die lager is dan de werkelijke integrale kostprijs (Belastingdienst, 2024).
- De bv kan ook een zakelijke afspraak met u maken over de levering van stroom, tegen een tarief dat marktconform is op het moment van de afspraak (Belastingdienst, 2024).
- Laadt u aan een openbare laadpaal bij uw woning, dan kan de bv die kosten onbelast vergoeden (Belastingdienst, 2024).
- Een laadpaal bij uw woning voor de auto van de zaak geldt als onderdeel van het ter beschikking stellen van die auto. Het plaatsen ervan heeft dan geen aparte gevolgen voor de loonheffingen (Belastingdienst, 2023).
Kunt u de btw op laadkosten aftrekken?
Ja, voor zover u de auto gebruikt voor omzet waarover u btw berekent. Rekent u de auto voor de btw tot uw bedrijfsvermogen, dan trekt u de btw op de aanschaf, het onderhoud en het gebruik, zoals laden, af als voorbelasting (Belastingdienst, 2026). Daarvoor heeft u een juiste factuur nodig (Belastingdienst, 2026). Bij een bv trekt de bv de btw af; de dga is geen ondernemer voor de btw (Belastingdienst, 2026).
Gebruikt u de auto ook privé, dan betaalt u btw over dat privégebruik. Voor de btw telt woon-werkverkeer als privé (Belastingdienst, 2026). Zo werkt de correctie:
- Met een sluitende kilometeradministratie betaalt u btw over het werkelijke privégebruik.
- Zonder zo'n administratie betaalt u 2,7% van de catalogusprijs inclusief btw en bpm, of 1,5% als u bij aankoop geen btw heeft afgetrokken of het privégebruik later is dan vier jaar na het jaar van ingebruikname.
- U geeft de correctie aan in de laatste btw-aangifte van het jaar.
Meer daarover leest u in btw terugvragen bij een zakelijke leaseauto en woon-werkverkeer met een auto van de zaak. Of u btw kunt aftrekken over stroom die u thuis via uw privécontract laadt, legt u het best voor aan uw adviseur.
Zoekt u een elektrische auto voor uw onderneming, kijk dan in ons aanbod en reken het maandbedrag uit op de leasecalculator; dat is een indicatie, geen aanbod. Na uw aanvraag nemen wij binnen 24 uur contact met u op.
Deze uitleg is algemeen en geen belastingadvies. Fiscale regels kunnen wijzigen; vraag een fiscaal adviseur om advies over uw eigen situatie.
Veelgestelde vragen
Mag ik de stroom die ik thuis laad aftrekken?
Ja, als de auto bij uw onderneming hoort en u kunt aantonen hoeveel stroom in de auto ging en wat die kostte. Een laadpaal of meter die elke laadbeurt registreert, helpt daarbij.
Moet ik de laadkosten voor privéritten apart houden?
Niet voor de inkomstenbelasting. Daar verwerkt u het privégebruik via de bijtelling. Voor de btw corrigeert u het privégebruik apart.
Is een laadpaal thuis aftrekbaar?
Ja, de aanschaf- en plaatsingskosten zijn aftrekbaar als de elektrische auto bij uw ondernemingsvermogen hoort. De laadpaal verhoogt de catalogusprijs van de auto niet.
Mag mijn bv de stroom vergoeden die ik thuis laad?
Ja, onbelast tot de werkelijke kosten: de integrale kostprijs per kWh. Een gemiddelde stroomprijs van het CBS volstaat volgens de Belastingdienst niet.
Kan ik de btw op laadkosten terugvragen?
Ja, voor zover u de auto gebruikt voor belaste omzet en u een juiste factuur heeft. Voor het privégebruik betaalt u btw in de laatste aangifte van het jaar.
Bronnen
- KVK, "Auto van de zaak rijden of privé houden?" (autokosten bij een auto van de zaak, waaronder brandstof of elektriciteit; financial lease staat in het algemeen op de balans): https://www.kvk.nl/geldzaken/auto-van-de-zaak-of-prive/ (geraadpleegd 19-10-2026)
- Belastingdienst, "Privégebruik auto" (privégebruik verrekenen met de autokosten, maximaal de autokosten inclusief afschrijving; 500 kilometer; aanschaf- en plaatsingskosten van een laadpaal aftrekbaar; laadpaal verhoogt de catalogusprijs niet): https://www.belastingdienst.nl/wps/wcm/connect/bldcontentnl/belastingdienst/zakelijk/winst/inkomstenbelasting/inkomstenbelasting_voor_ondernemers/privegebruik_auto/privegebruik_auto (geraadpleegd 19-10-2026)
- Belastingdienst, "Zakelijk gebruik privévervoermiddel 2026" (€ 0,25 per zakelijke kilometer; geen losse kosten): https://www.belastingdienst.nl/wps/wcm/connect/bldcontentnl/belastingdienst/zakelijk/winst/inkomstenbelasting/veranderingen-inkomstenbelasting-2026/zakelijk-gebruik-privevervoermiddel-2026 (geraadpleegd 19-10-2026)
- Belastingdienst, "Uw werknemer rijdt in een auto van de onderneming" (dga is werknemer voor de loonbelasting; privégebruik is loon in natura): https://www.belastingdienst.nl/wps/wcm/connect/bldcontentnl/belastingdienst/zakelijk/auto_en_vervoer/auto_van_de_onderneming/autokosten/uw_werknemer_rijdt_in_een_auto_van_de_onderneming (geraadpleegd 19-10-2026)
- Belastingdienst (Kennisgroep), "KG:204:2024:14 Opladen auto van de zaak" (onbelaste vergoeding van de integrale kostprijs per kWh; zakelijke transactie; openbare laadpaal bij de woning): https://kennisgroepen.belastingdienst.nl/publicaties/kg204202414-opladen-auto-van-de-zaak/ (geraadpleegd 19-10-2026)
- Belastingdienst (Kennisgroep), "KG:204:2024:13 Vergoeding laadkosten auto van de zaak" (gemiddelde CBS-prijs volstaat niet; vaste vergoeding per kWh alleen als lager dan de werkelijke integrale kostprijs; marktconform tarief): https://kennisgroepen.belastingdienst.nl/publicaties/kg204202413-vergoeding-laadkosten-auto-van-de-zaak/ (geraadpleegd 19-10-2026)
- Belastingdienst (Kennisgroep), "KG:204:2022:5 Terugeisen laadpaal auto van de zaak" (laadpaal bij de woning geldt als onderdeel van de terbeschikkingstelling van de auto van de zaak): https://kennisgroepen.belastingdienst.nl/publicaties/kg20420225-terugeisen-laadpaal-auto-van-de-zaak/ (geraadpleegd 19-10-2026)
- Belastingdienst, "Btw aftrekken over een auto die u zakelijk en privé gebruikt" (btw op aanschaf, onderhoud en gebruik aftrekbaar voor belaste omzet): https://www.belastingdienst.nl/wps/wcm/connect/bldcontentnl/belastingdienst/zakelijk/btw/btw_aftrekken/btw_en_de_auto/btw_en_de_auto (geraadpleegd 19-10-2026)
- Belastingdienst, "Btw en privégebruik auto van de zaak" (woon-werkverkeer is privé; kilometeradministratie; 2,7% en 1,5%; laatste aangifte van het jaar; dga is geen ondernemer voor de btw): https://www.belastingdienst.nl/wps/wcm/connect/bldcontentnl/belastingdienst/zakelijk/btw/btw_aftrekken/btw_en_de_auto/privegebruik_auto_van_de_zaak/privegebruik_auto_van_de_zaak (geraadpleegd 19-10-2026)
- Belastingdienst, "Btw aftrekken bij bijzondere facturen" (btw alleen aftrekken met een juiste factuur): https://www.belastingdienst.nl/wps/wcm/connect/bldcontentnl/belastingdienst/zakelijk/btw/btw_aftrekken/welke_btw_is_aftrekbaar/bijzondere_situaties/bijzondere_facturen (geraadpleegd 19-10-2026)