

Met zakelijke financial lease financiert u een auto voor uw onderneming zonder de volledige aanschafprijs in één keer te betalen. U betaalt de financiering in termijnen terug en bent tijdens de looptijd economisch eigenaar. Zo kunt u geld beschikbaar houden voor andere bedrijfsuitgaven, terwijl u toewerkt naar volledig eigendom van de auto. Daar staan rente, betalingsverplichtingen en eigen verantwoordelijkheid voor de auto tegenover (KVK, 2026).
Vraag een leasevoorstel op dat past bij uw auto, budget en bedrijfsvoering. Kijk daarbij verder dan alleen het maandbedrag.
Wat levert zakelijke financial lease uw bedrijf op?
Zakelijke financial lease spreidt de betaling van een bedrijfsauto en laat ruimte voor andere investeringen. U hoeft het gefinancierde deel van de aanschaf niet direct uit eigen middelen te betalen. Dat kan aantrekkelijk zijn wanneer u vervoer nodig heeft, maar ook voorraad moet inkopen of andere zakelijke uitgaven verwacht. U houdt wel een financieringsschuld en draagt zelf het economische risico van de auto (KVK, 2026).
De belangrijkste zakelijke lease voordelen worden duidelijk wanneer u ze aan uw eigen planning koppelt:
- Minder geld in één keer nodig: het gefinancierde aankoopbedrag betaalt u verspreid over de afgesproken looptijd.
- Een afgesproken betaalritme: de periodieke leasetermijnen geven houvast bij het plannen van uw uitgaven.
- Toewerken naar eigendom: na betaling van alle afgesproken bedragen is de auto van u.
- Zelf verantwoordelijkheid houden: u organiseert het onderhoud en houdt rekening met de bijbehorende kosten en risico's (KVK, 2026).
Financial lease uitleg: financiering in plaats van een gebruiksabonnement
Financial lease lijkt op een lening voor uw auto. De financier verstrekt de financiering en u betaalt deze volgens de overeenkomst terug. Tijdens de looptijd blijft de leasemaatschappij juridisch eigenaar, terwijl u economisch eigenaar bent. De auto staat op uw balans en de financiering telt mee als schuld (KVK, 2026).
Dat onderscheid is belangrijk voor uw verwachtingen. U koopt niet automatisch een compleet dienstenpakket in, maar financiert vooral de aanschaf. Gebruikskosten, onderhoud en verzekering vragen daarom afzonderlijk aandacht. Controleer altijd welke diensten eventueel aanvullend zijn afgesproken, zodat duidelijk is welke rekeningen naast de leasetermijn komen (Belastingdienst, 2026).
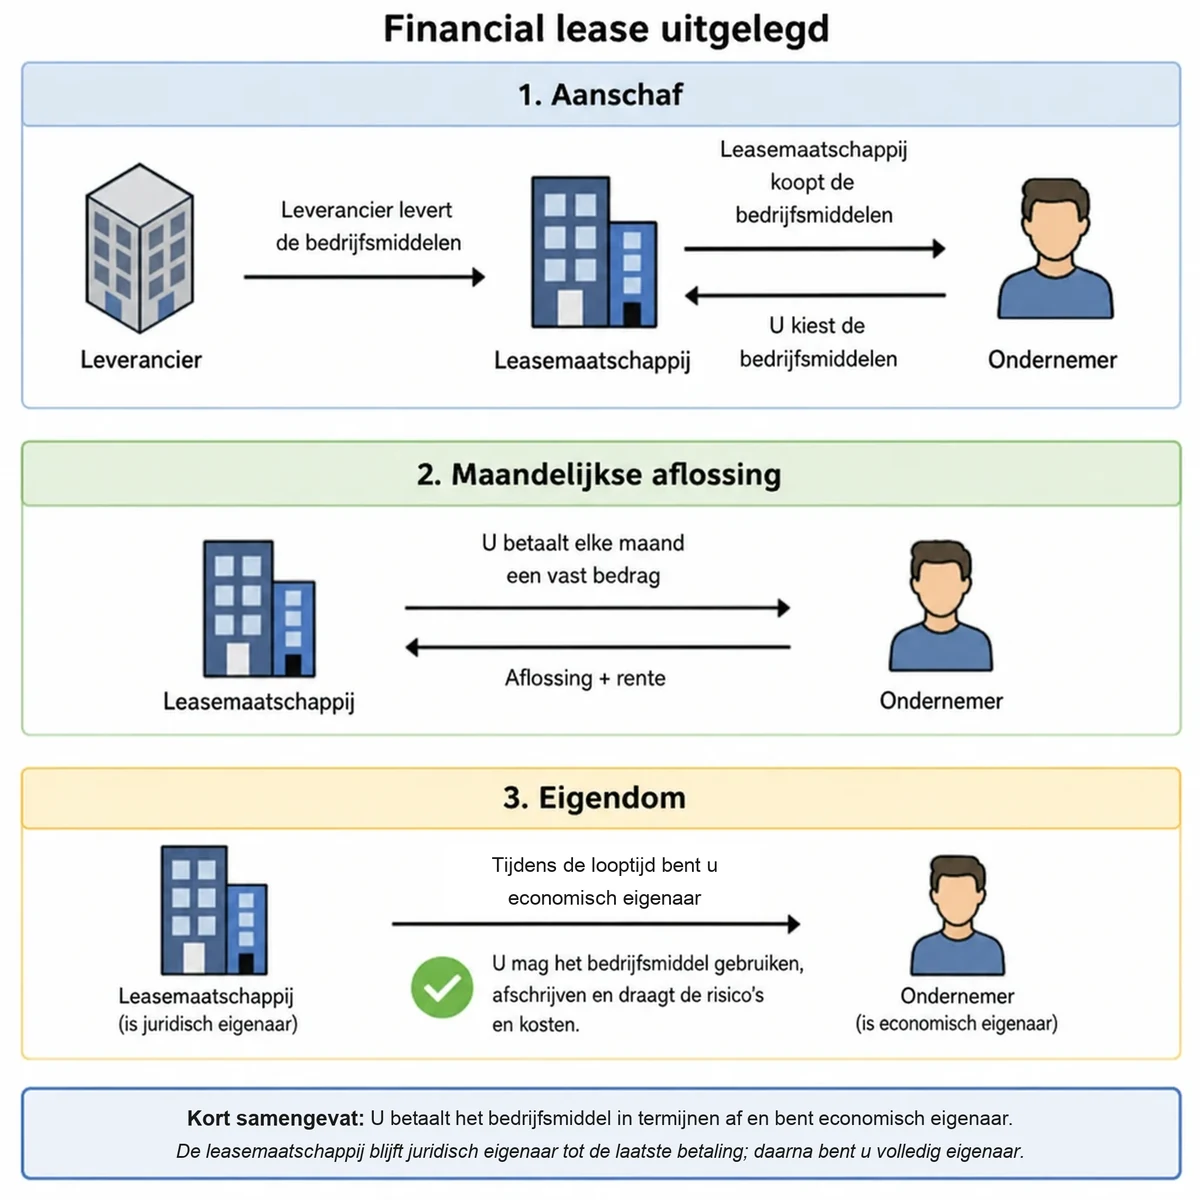
Financial lease uitgelegd in drie stappen:
- Aanschaf: u kiest de auto, de leasemaatschappij koopt hem en de leverancier levert hem.
- Maandelijkse aflossing: u betaalt elke maand een vast bedrag, aflossing en rente.
- Eigendom: vanaf het begin bent u economisch eigenaar en is de leasemaatschappij juridisch eigenaar; na de laatste termijn en een eventuele slottermijn bent u volledig eigenaar.
Kort samengevat: u betaalt de auto in termijnen af en bent vanaf het begin economisch eigenaar. De leasemaatschappij blijft juridisch eigenaar tot alles is betaald.
Houd werkkapitaal beschikbaar voor uw dagelijkse bedrijfsvoering
Stel: u heeft een auto nodig voor klantbezoeken, maar wilt ook geld achter de hand houden voor uw onderneming. De volledige aankoop uit eigen middelen betalen kan die ruimte beperken. Door de aanschaf te financieren, verdeelt u de betaling over een langere periode in plaats van het hele bedrag direct uit te geven. Dat is het praktische voordeel van leasen voor uw liquiditeit (Ondernemersplein, 2026).
Maak vooraf twee begrotingen: één waarin u de auto direct koopt en één waarin u financiert. Zet naast het resterende banksaldo ook de toekomstige betalingen. Het doel is niet om zoveel mogelijk geld op uw rekening te laten staan, maar om voldoende ruimte te houden zonder verplichtingen aan te gaan die uw bedrijfsvoering onder druk zetten.
Breng alle kosten van financial lease in beeld
Een aantrekkelijk maandbedrag zegt niet alles over de totale verplichting. Bij financial lease betaalt u rente en aflossing; afhankelijk van de overeenkomst kunnen ook een aanbetaling en een slottermijn gelden. Daarnaast betaalt u zelf voor het gebruik en onderhoud van de auto. Neem die onderdelen samen mee voordat u een voorstel beoordeelt (KVK, 2026).
Gebruik voor uw vergelijking deze checklist:
- Aanschaf en financiering: noteer de autoprijs, uw eigen inleg en het bedrag dat u financiert.
- Rente en looptijd: vraag om de totale rentelast en alle afgesproken termijnbetalingen.
- Slottermijn: controleer of aan het einde nog een bedrag openstaat en reserveer daarvoor.
- Gebruikskosten: begroot verzekering, onderhoud en energie of brandstof afzonderlijk.
- Contractvoorwaarden: laat uitleggen wat er gebeurt als u eerder wilt aflossen of stoppen (KVK, 2026).
Beoordeel een voorstel ook bij een minder gunstige maand. Kunt u de betaling dan nog dragen én ruimte houden voor onverwachte uitgaven? Een passende financiering sluit aan op uw werkelijke betaalruimte, niet alleen op wat op papier mogelijk lijkt.
Fiscale verwerking vraagt om een passende berekening
Bij financial lease verwerkt u de auto en de financiering anders dan bij operational lease. Afschrijving en betaalde rente kunnen onder voorwaarden uw belastbare winst verlagen. De aflossing zelf is geen aftrekbare kostenpost. Een belastingvoordeel betekent dus niet dat u de volledige maandtermijn van uw winst mag aftrekken (KVK, 2026).
Ook btw en privégebruik verdienen aandacht. Btw-aftrek hangt onder meer af van het gebruik voor met btw belaste prestaties; bij privégebruik kan een correctie nodig zijn. Laat uw boekhouder daarom vooraf meerekenen. Zo beoordeelt u de voordelen van een leaseauto op basis van uw situatie, zonder een algemeen fiscaal voordeel als zekerheid te behandelen (Belastingdienst, 2026).
Zakelijke lease vergelijken op bezit, gemak en risico
Wie zakelijke lease wil vergelijken, doet er goed aan eerst het gewenste eindresultaat te bepalen. Bij financial lease financiert u bezit en draagt u zelf het economische risico. Bij operational lease blijft de auto van de leasemaatschappij en levert u hem doorgaans na de afgesproken periode weer in. Aanvullende diensten kunnen onderdeel zijn van de overeenkomst (Ondernemersplein, 2026).
Vergelijk zakelijke autolease daarom op dezelfde uitgangspunten: een vergelijkbare auto, dezelfde gebruiksperiode en een volledig kostenoverzicht. Zet inbegrepen diensten apart naast diensten die u zelf moet regelen. Neem vervolgens mee hoeveel verantwoordelijkheid u wilt dragen. De beste keuze draait niet uitsluitend om het laagste zichtbare maandbedrag, maar om de combinatie die bij uw onderneming past.
Zet uw volgende stap met een compleet leasevoorstel
Maak uw aanvraag concreet: beschrijf waarvoor u de auto gebruikt, welk budget beschikbaar is en hoeveel financiële ruimte u wilt behouden. Vraag vervolgens om een uitsplitsing van de financiering, bijkomende kosten en eindbetaling. Laat onduidelijke voorwaarden toelichten voordat u tekent.
Vraag een passend leasevoorstel op en vergelijk het totaalplaatje. Zo kiest u niet alleen een auto voor vandaag, maar ook een betalingsverplichting die uw bedrijf de komende jaren kan dragen.
Bronnen
- KVK, "Wat is leasing?" (niet in één keer een grote investering, meer werkkapitaal en uitgaven spreiden; financial lease: financiering van de aanschafwaarde in termijnen, soms een bedrag bij het begin en een slottermijn aan het eind, de leasemaatschappij is tijdens de leaseperiode juridisch eigenaar en u economisch eigenaar, aan het eind van de looptijd wordt u eigenaar, het bedrijfsmiddel staat op uw balans en de lease telt als schuld, u betaalt zelf het onderhoud en draagt het risico; bij eerder stoppen staat de vergoeding in het contract) (geraadpleegd 21-11-2026)
- KVK, "Leasing en de belastingen" (financial lease is "een soort lening"; afschrijving en betaalde rente zijn aftrekbaar en verlagen de belastbare winst, de aflossingen niet; bij operational lease zijn de termijnen kosten, zonder afschrijving) (geraadpleegd 21-11-2026)
- Belastingdienst, "Btw berekenen over lease" (lease is een levering als u onder meer over het goed beschikt alsof u eigenaar bent en verantwoordelijk bent voor de kosten van gebruik, onderhoud en verzekering) (geraadpleegd 21-11-2026)
- Belastingdienst, "Handboek Ondernemen 2026" (paragraaf 8.3.3: de btw op een leaseauto aftrekken voor zover u de auto gebruikt voor belaste omzet, en btw betalen over het privégebruik; paragraaf 8.4.2: de gevolgen voor de btw van privégebruik) (geraadpleegd 21-11-2026)
- Ondernemersplein, "Zakelijk leasen" (niet in één keer veel geld uitgeven, zodat u geld overhoudt voor andere uitgaven binnen uw bedrijf; financial lease lijkt op een lening en u draagt zelf het economische risico; bij operational lease blijft de leasemaatschappij eigenaar en neemt zij het bedrijfsmiddel aan het einde terug, onderhoud, reparaties en verzekeringen tegen extra betaling) (geraadpleegd 21-11-2026)


